Negli ultimi mesi, e ancor di più nei giorni scorsi, aficionados di tutto il mondo hanno celebrato il decimo anniversario di date importanti relative a bitcoin e blockchain: dalla registrazione del dominio bitcoin.org il 18 agosto 2008 alla pubblicazione del documento fondante di Nakamoto il 31 ottobre 2008, dal genesis block del 3 gennaio 2009 alla prima transazione bitcoin tra due persone il 12 gennaio di quell’anno. Ma perché questa tecnologia è in grado di stimolare in tutto il mondo un tale entusiasmo?
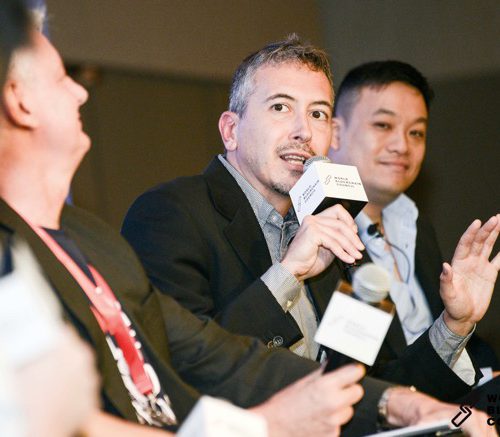
Michele “Mik” Ruberl (al centro nella foto) è un informatico e imprenditore internazionale. In quanto CTO della catena di hotel e resort Sandos, vive tra Messico, Spagna e California, dove ha anche fondato e dove dirige il progetto Pointmark per creare una alleanza tra programmi di loyalty di viaggio basata su blockchain.
Il bitcoin
In origine, il bitcoin è il primo successo di una serie di tentativi di creare una moneta indipendente dal supporto di uno Stato o del sistema bancario ma che condivida con le monete tradizionali le loro caratteristiche fondamentali. Il bitcoin risulta molto più pratico rispetto all’euro di metallo o di carta, per esempio, in quanto a portabilità, uniformità e durabilità (un bitcoin non si straccia, si scambia molto facilmente e non esiste il concetto di “bitcoin falso”) o divisibilità (posso spendere senza problema anche 0.000001 bitcoin). Queste caratteristiche sono però più o meno condivise anche da altri tipi di moneta elettronica come Paypal o una normale carta di credito.
Le caratteristiche su cui si sono concentrati i creatori di bitcoin sono invece scarsità e accettabilità. Per essere associata ad un valore, la valuta circolante deve essere finita. Le monete tradizionali si basavano sulle riserve di oro dei Paesi e più recentemente sulle politiche di quantitative easing delle banche centrali. L’inventore o gli inventori del bitcoin (la leggenda vuole che si tratti di un certo Satoshi Nakamoto ma è ormai abbastanza assodato che questo sia lo pseudonimo di un gruppo di informatici e crittografi) hanno trovato la soluzione nella matematica, o meglio nella risoluzione di complessi quesiti di crittografia che richiedono molta potenza di calcolo (con relativi tempi e soprattutto costi) per “minare” un “blocco” di bitcoin. Da qui il termine criptovaluta.
Il secondo problema è il più complesso: l’accettabilità. Le monete tradizionali sono imposte dagli Stati, mentre per le criptovalute è necessario il consenso di una rete di computer. Anche questo problema è stato risolto con la crittografia: in pratica la “firma” sotto una transazione che cambia l’ammontare del valore nei due conti bitcoin di origine e destinazione può essere ricalcolata da qualunque computer nella rete bitcoin, senza la necessità dell’approvazione di un essere umano o del timbro di un’entità riconosciuta, ed è contenuta in tutte le transazioni future. Il che significa che una transazione bitcoin può essere tanto valida e anonima quanto uno scambio di banconote (a differenza delle carte di credito), ed è inoltre storicamente immutabile e non alterabile in futuro.
I limiti
Il bitcoin, insomma, è una moneta valida come una carta di credito e anonima come il contante, con potenti connotazioni anche politiche. Ai suoi inizi si è posto in modo antagonistico rispetto alle politiche delle banche centrali, durante la crisi finanziaria del 2008. Grazie soprattutto all’anonimato garantito alle transazioni, è stato adottato anche per transazioni illegali in rete. Si ricordano poi episodi tanto rari quanto famosi come quello del 18 maggio 2010, quando un tizio in Florida offrì, e ottenne, di pagare 10.000 bitcoin, equivalenti all’epoca a 41 dollari (oggi sarebbero 40 milioni!) per due pizze. L’adozione del bitcoin come moneta si è poi gradualmente allargata fino ad essere accettata ad esempio come metodo di pagamento per viaggi su Expedia.
I limiti principali alla sua adozione mainstream sono oggi due: uno è la volatilità del cambio con il dollaro legata al suo stesso successo e alla bolla speculativa che in due anni ha portato i bitcoin dai 400 dollari alla soglia dei 20.000 dollari l’uno alla fine del 2017 e a un rally ancora più spinto delle monete alternative o altcoins.
L’altro è l’entrata in scena del legislatore, che vuole evitare la perdita di controllo sulle transazioni, essenzialmente per contrastare le attività illegali e assicurare il gettito fiscale. Diversi Paesi del mondo si stanno attrezzando per far fronte a questi problemi, fondamentalmente imponendo alle imprese che permettono la compravendita di bitcoin di identificare i propri utenti al momento del cambio di valuta (Know Your Customer).
Dal bitcoin alla blockchain
Ma a parte il potenziale finanziario, l’altra, importantissima eredità del bitcoin è la blockchain, cioè la tecnologia sottostante che ne permette il funzionamento. Dopo un 2018 in cui i più bollenti spiriti speculativi si sono calmati, e con il bitcoin a un pur sempre strabiliante valore di 4.000 dollari, è giunto il momento di fare il punto su cosa significhi blockchain oggi e di chiedersi se sia una tecnologia che, al di là delle criptovalute, sia destinata a restare, e ad avere un impatto significativo sul mondo industriale e sulla vita di tutti i giorni.
Possibilità infinite
La blockchain è sostanzialmente un modo di abbattere le barriere alle transazioni di valore tra due computer ovunque nel mondo, ed è per questo che è stata soprannominata “internet del valore” – per analogia con il web, “internet dell’informazione” che ha cambiato il mondo venti anni fa.
Questo “valore” può essere l’ammontare di una valuta, come nella sua prima applicazione bitcoin e come in tutte le criptovalute alternative a bitcoin (altcoins) che sono state create sulla scia del successo di questo. Ma può essere anche qualunque altro dato o, e qui sta il passo fondamentale, qualunque regola o contratto di trasformazione di dati (smart contract).
Questo significa per esempio che due parti potrebbero mettersi d’accordo sulle regole del perfezionamento di una transazione immobiliare e scriverle in uno smart contract, che venga automaticamente eseguito, quando le condizioni sussistano, in modo irreversibile e senza la certificazione di un notaio. O che la qualità di un prodotto lungo tutta la catena di produzione e distribuzione potrebbe essere gestita automaticamente da uno smart contract senza la necessità di una certificazione terza (vedi box blu “Nello scenario industriale”).
Le possibilità sono infinite e la blockchain permette potenzialmente di rivoluzionare il modo di operare di tutte le transazioni dove sia ora necessaria una entità intermedia a garanzia, in quanto la caratteristica principale della blockchain è la sua natura intrinsecamente trustless, cioè non è necessario che le parti si conoscano o si fidino l’una dell’altra in quanto è la tecnologia ad essere garante delle caratteristiche della transazione e della sua immutabilità.
Applicazioni innovative
Ora, poiché la blockchain è una delle tecnologie di moda ed il solo menzionarla in un business plan aiuta a ricevere investimenti, ad accedere a finanziamenti o in generale ad aumentare l’attenzione e la valutazione di una iniziativa imprenditoriale, se ne fa ampiamente uso anche in contesti dove un “semplice” database distribuito di informazioni funzionerebbe benissimo, o dove il ruolo dell’entità intermedia sia utile o addirittura necessario (per ora) a livello normativo e quindi risulta inutile aggirarlo tecnicamente. Ma senza aspettare la futura modifica del panorama legislativo che sempre sussegue all’adozione capillare di una nuova tecnologia, ci sono sicuramente ambiti industriali dove l’adozione della blockchain può generare modelli di business che semplicemente non erano possibili prima, e dove il connotato trustless delle transazioni blockchain può essere determinante.
A parte le applicazioni a livello di supply chain a cui accennavo prima, vedo per esempio due campi di applicazione interessanti nel mondo della salute e dei viaggi. Nella salute, immagino una cartella clinica universale in cui ogni operatore sanitario possa registrare l’evoluzione dell’anamnesi di una persona, includendo pareri, ricoveri, referti, lastre ecc. e dove queste informazioni siano immediatamente accessibili a qualsiasi altro operatore in qualunque parte del mondo, in modo sicuro e con il consenso della persona.
Nel campo dei viaggi, immagino un sistema dove i vari fornitori di servizi (dal taxi alla linea aerea, all’hotel, al tour operator in destinazione…) si scambino informazioni sulla posizione e sui gusti di un viaggiatore, con il suo consenso, per creare una esperienza di viaggio su misura e un nuovo concetto di fidelizzazione (loyalty).
Solo restando in questi due ambiti, immagino anche la possibilità di accedere a queste stesse informazioni per creare, ad esempio, prodotti assicurativi di salute in viaggio dedicati. È questo il tipo di interazione business cross-industry che è molto difficile se non impossibile attivare senza una tecnologia come la blockchain: immaginiamo lo sforzo per creare accordi quadro tra gli operatori, che potrebbe essere evitato se fosse la persona stessa a concedere lo scambio delle sue informazioni tra i vari database in modo trustless.
Nello scenario industriale
In uno scenario industriale, la tecnologia blockchain viene impiegata per certificare l’autenticità di tutti i passaggi di una transazione. Nell’esempio qui sopra, un imprenditore (A) perfeziona la scelta e la configurazione di un robot industriale, quindi chiede e ottiene da un istituto di credito (B) il finanziamento per l’acquisto. L’importatore (C) riceve e processa l’ordine nell’esatto istante in cui la fabbrica intelligente (D) procede alla costruzione dei pezzi. I protocolli di trasmissione e di certificazione delle informazioni coinvolgono anche i fornitori di semilavorati (E) e la catena della supply chain (F), che ottimizza la movimentazione dei propri mezzi per effettuare la spedizione nel minore tempo possibile. L’intero processo è certificato e visibile da tutti gli attori in un fascicolo digitale di sintesi che può comprendere certificazioni di qualità, transazioni finanziarie e aspetti contrattuali.
Nella logica blockchain, ogni “cella” di contenuto (A) è legata alla precedente e alla successiva con matrici digitali univoche (B1, B2), così da formare una catena di elementi consequenziali. Il dato viene salvato in un primo server (C) connesso alla rete; da qui l’informazione si propaga sull’intero network di server interfacciati (X1….X6).
Il dato così salvato non è più modificabile: qualunque modifica apportata ad una delle copie, o all’originale, deve essere infatti approvata attraverso il confronto con le copie disponibili.
Qualsiasi elemento manomesso sarebbe non conforme al dato memorizzato dalla rete, e verrebbe quindi rifiutato, cancellato e sostituito dal dato condiviso.
Potenziale dirompente sulla quotidianità
L’impatto sulla vita di tutti i giorni di questo tipo di tecnologia, una volta che espliciti tutto il suo potenziale, è ovviamente immenso. E sicuramente saranno necessari dei fallimenti prima di arrivare a una killer application che proietti un prodotto o servizio basato su blockchain al livello di impatto culturale e di impatto sulla vita delle persone che ebbe, mantenendo l’analogia con l’ “internet delle informazioni”, il navigatore Netscape per la storia del web e del mondo come lo conosciamo oggi.
Insisto, con riferimento ai casi sopracitati, sulla necessità del consenso, sancita dal GDPR (il Regolamento Europeo in materia di protezione dei dati personali) e dalle nuove norme sulla privacy che stanno ottenendo di evolvere in modo sano il rapporto tra persone e loro identità e dati personali, perché ritengo che questa killer application vada cercata nell’accesso a questa identità digitale in congiunzione con l’acquisto. In altri termini, immaginate un mondo dove io possa pagare con una “banconota digitale” (denominata in euro o bitcoin che sia) su cui oltre al valore sia scritto quello che di me voglio che questo business sappia perché crei un prodotto personalizzato per me.